

Ça ne va pas fort en Inde ! On se souvient que le pays développe sa filière éthanol depuis la fin des années 2010. Et l’Inde y va fort : depuis l’an dernier, le pays a atteint son objectif d’incorporation de 20 % d’éthanol dans l’essence consommée à l’échelle nationale, avec cinq ans d’avance sur son calendrier initial. La filière sucrière n’y est pas pour rien : l’an dernier ce sont 3 Mt de sucre qui n’ont pas été produites, au profit du bioéthanol.
Dans ce contexte, l’annonce de la semaine dernière est un coup de tonnerre : il est demandé à la filière cannière de ne pas répondre aux appels d’offres relatifs à la carburation. C’est dire l’ampleur de la mauvaise récolte en cours en Inde ! Certains analystes anticipent même que le pays devra importer 3 Mt de sucre pour équilibrer son bilan…
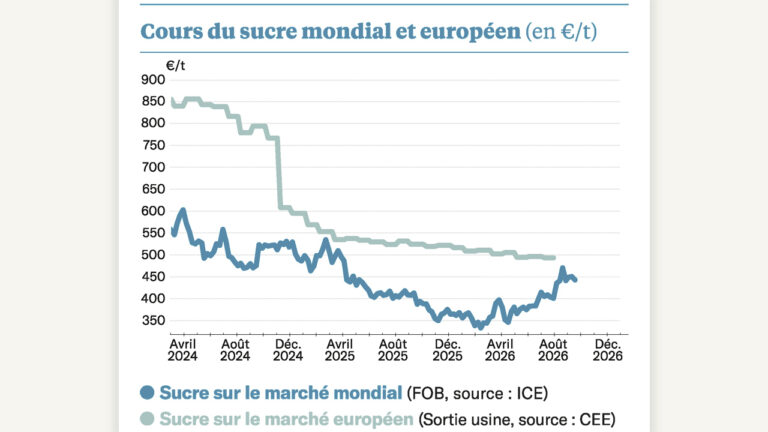
L’information devait être déjà prise en compte par les opérateurs, car le marché a peu réagi. Et c’est surtout du côté des facteurs macroéconomiques que les regards se tournent.
Sur le même thème
Le marché fait une pause
Car l’énergie poursuit sa flambée dans des proportions rarement vues. Le pétrole dépasse désormais les 115 $/baril : la situation se rapproche des records atteints lors de l’entrée en guerre de la Russie en Ukraine. L’effet est quelque peu minimisé en Europe avec un euro qui est au plus bas, depuis un an, sous les 1,12 $/€, contre plus de 1,16 $ début janvier. Cela n’empêche pas le gaz en Europe d’atteindre, lui aussi, des niveaux jamais vus. Les valeurs spot frôlent les 100 €/MWh, un record, même si, pour l’instant, les livraisons pour l’automne prochain restent proches des 75 €/MWh.
L’euro n’est pas la seule monnaie en souffrance face au dollar. La réélection de Lula au Brésil semble avoir déçu bien des opérateurs économiques du pays : il faut à nouveau 5,4 réals pour acheter un dollar, alors que la parité commençait à se stabiliser sous les 5 réals/$. Or, un réal bon marché, c’est une tendance baissière pour le sucre : les opérateurs brésiliens peuvent vendre moins cher leur sucre en dollar, ils en tireront le même profit, à court terme, en réal.
Sur le même thème
Le marché mondial du sucre se réveille !
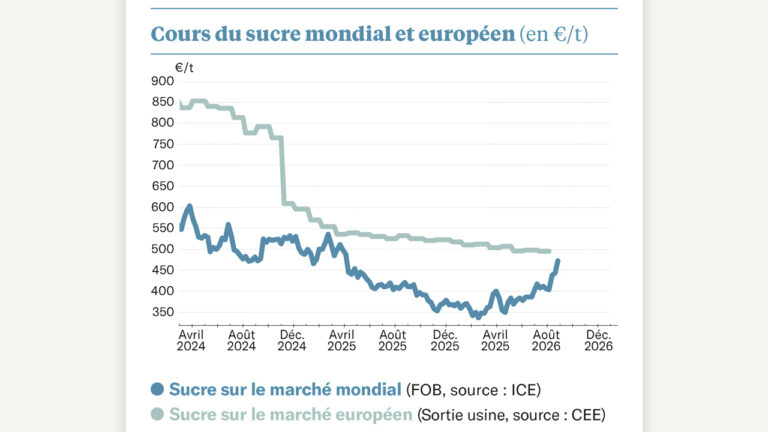
En Europe, le sucre spot continue sa progression : il dépasse les 600 €/t, rendu utilisateur, partout en Europe. Il a gagné plus de 100 €/t depuis l’été dernier, et la tendance pourrait durer car le déficit en sucre sur l’Union s’annonce majeur, du fait de la récolte catastrophique en France et en Allemagne du Sud. À voir si le sucre produit en Europe pourra en profiter : cela dépendra de la quantité qui a déjà été contractualisée.