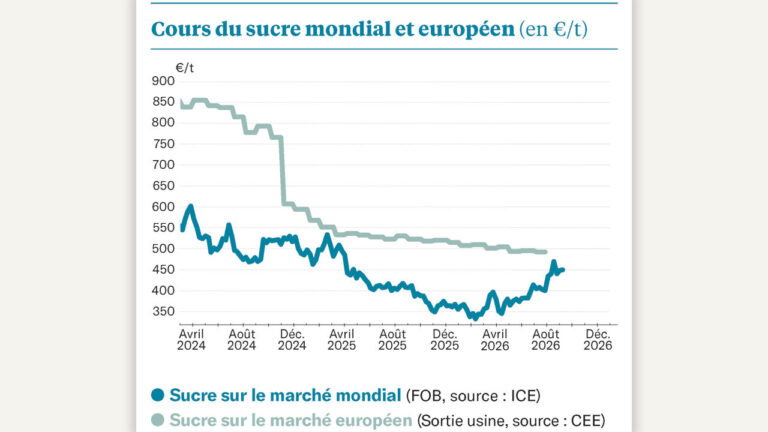

Les spéculateurs semblent bien hésitants, passant de positions « neutres » à « acheteurs-nets » de plus d’un million de tonnes de sucre en l’espace d’un mois ! Et, en ce début mars, les voilà, à nouveau, d’humeur frileuse sur l’échéance proche (mai 2024)… Résultat : cette échéance se retrouve à des niveaux de prix inférieurs à l’échéance de mars 2025 !
Un signe que, plus on avance dans le temps, moins le sucre sera disponible sur le marché mondial ? C’est en tout cas ce que l’on peut penser à la lecture du dernier bilan prévisionnel de l’ISO (Organisation International du Sucre), qui a revu à la hausse, le 28 février dernier, le déficit de la campagne en cours (2023-2024) à – 0,7 million de tonnes (Mt), contre -0,3 Mt estimées en novembre dernier. De son côté, l’opérateur Sucden, l’avant-veille, était moins alarmiste sur la campagne en cours (+0,2 Mt). En revanche, il s’attend à de fortes tensions à venir : il anticipe un nouveau déficit majeur en 2024-2025 (supérieur à 4Mt).
Du côté européen, les services statistiques de la Commission européenne ont dévoilé les prix du sucre en janvier dernier : le sucre a quitté les usines françaises à 855 €/t. Pour la première fois depuis 25 mois (novembre 2021), la tendance est baissière – certes de manière anecdotique chez nous (-1 €/t), mais de manière beaucoup plus prononcée dans les pays déficitaires de l’Union, où il perd plus de 40 €/t sur le mois… Il faut dire que les importations ukrainiennes vont bon train : 65 000 tonnes sont entrées en décembre dernier, et le prix du marché spot (qui reste minime en volume) continue sa chute : on est désormais à un prix rendu utilisateur, en Allemagne, à 650 €/t.
Cela va-t-il durer ? Rien n’est moins sûr. Car on s’attend certes à des surfaces en légère hausse dans l’Union où on aura probablement des ensemencements en hausse de 3 %. Mais, concernant le rendement prévisionnel, il y a bien peu de chance d’assister à une hausse. Et l’annonce, le 1er mars, de l’institut technique betteravier britannique, le BBRO, a eu l’effet d’une douche froide. Les scientifiques s’attendent en effet, vu le climat de l’hiver passé, à une pression de la jaunisse à 83 % : c’est 20 points de plus que l’an dernier, et un niveau aussi fort qu’en 2020 (85 %). Cette année, les Britanniques devraient s’en tirer, puisque, du fait de cette annonce, l’enrobage de semences aux néonicotinoïdes leur sera possible ; mais avec des conditions telles que moins de la moitié d’entre eux les utiliseront effectivement. En revanche, de ce côté-ci de la Manche, raisonner sur une base de rendement quinquennal pour évaluer la production moyenne communautaire va vite sembler trop optimiste, sauf à y inclure l’année noire 2020, que l’on excluait jusqu’à présent…
Sur le même thème