


On s’ennuierait presque sur les marchés du sucre. Depuis le sursaut de fin septembre, les cours du sucre brut et du sucre raffiné semblent pris de torpeur. Même les spéculateurs semblent endormis. Ils sont désormais nets-vendeurs de 0,2 Mt – autant dire qu’ils n’anticipent, à court terme, ni hausse ni baisse du marché…
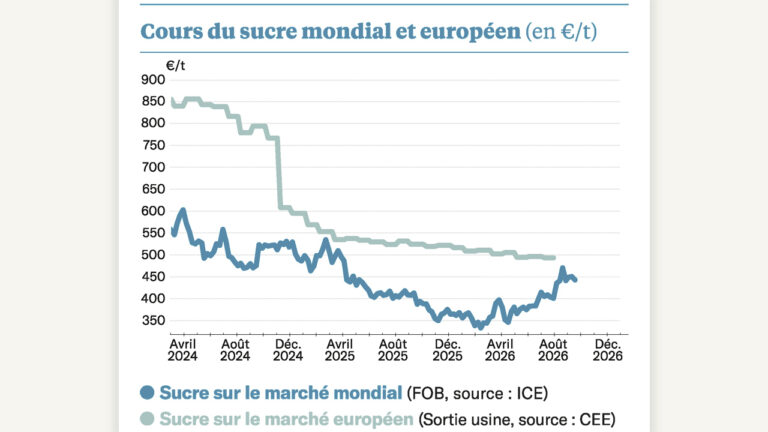
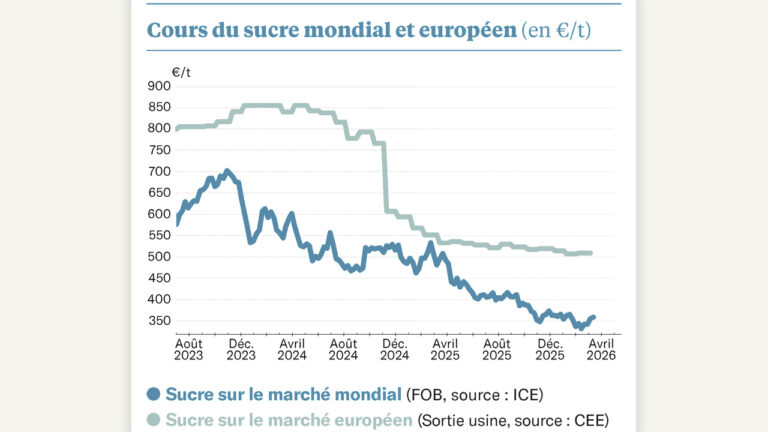
Résultat : le marché à terme du sucre brut, dont le premier terme coté concerne désormais une livraison en mars 2025, tourne autour de 22 cts/lb (soit autour de 485 $/t). Le sucre raffiné tente de rattraper un peu le retard accumulé et affiche, pour cette même échéance, un peu plus de 560 $/t. La différence entre les deux, appelée « prime de blanc », ressort donc à 75 $/t. C’est faible : presque deux fois moins que la moyenne lors de la campagne de l’an dernier (2023-2024), à 132 $/t.
Cela est dû à la période de l’année : l’Inde et la Thaïlande entrant en campagne, on peut s’attendre à un afflux de sucre raffiné car ces pays, historiquement, sont exportateurs de sucre sous cette forme. Mais n’est-ce pas exagéré ? On s’attend en effet à bien peu de disponibilité indienne sur le marché mondial cette année : le faible surplus ne comblerait même pas les besoins du pays en bioéthanol s’il veut répondre à son objectif d’incorporation dans l’essence, de 20 % d’ici l’année prochaine. Du côté thaïlandais, où la campagne va tout juste débuter, la situation reste incertaine : la dernière prévision de S&P oscille entre 10,2 et 11,2 Mt de sucre : le même niveau qu’il y a deux ans.
Sur le même thème
Le marché fait une pause
Dès lors, cette faible prime de blanc actuelle peut apparaître, pour certains, comme un élément haussier pour le sucre raffiné sur le marché mondial.
Quant au marché européen, le spot montre actuellement de réels frémissements haussiers. Certes, ce marché spot, dont les informations de prix sont transmises par S&P de manière hebdomadaire et après enquête auprès d’opérateurs, repose sur bien peu de volume. Mais il donne une tendance. Et, alors que ce marché affichait un équivalent, sortie sucrerie européenne, autour de 450 €/t en début de mois – son plus bas niveau depuis 3 ans – le voilà qui repart à la hausse. Et pas qu’un peu : il a déjà pris 30 €/t en quinze jours. C’est davantage que la progression du marché mondial sur la période.
Sur le même thème
Des marchés du sucre bien nerveux
Faut-il y voir des craintes de rendements décevants pour la campagne en cours ? La Commission européenne a fait paraître, le 28 octobre dernier, sa dernière prévision de récolte. Une prévision bien étonnante, qui ne lui permet pas de gagner en crédibilité : elle estime toujours un rendement prévisionnel à 83,5 t/ha en France, alors qu’il semble désormais clair qu’on ne l’atteindra pas. Dès lors, sa prévision de production communautaire, qui repose sur un rendement moyen, dans l’Union, à 75,4 t/ha – soit similaire à l’an dernier (75,3 t/ha), devient bien peu crédible…