
Le blé dur est la céréale qui monte, qui monte, qui monte. Après avoir gagné plus de 40 € en deux mois, la tonne de céréales cotait 312 € à La Rochelle, le 12 novembre dernier. Mais le Canada, premier pays exportateur au monde de blé dur, en a récolté l’été dernier un million de tonnes (Mt) de moins que l’an passé (6,3 Mt) et sa qualité déçoit. Toutefois, les échanges mondiaux de la céréale seront aussi inférieurs à la campagne passée (8,4 Mt, -0,7 Mt source CIC) car la production a été bonne, côte sud de la Méditerranée.
L’orge française est très compétitive. À Rouen, la tonne vaut 40 € de moins que le maïs à La Palice. Mais sa cotation est elle-même tiraillée par les prix élevés du pétrole, par la faiblesse de sa récolte en Union européenne (47 Mt ; -10 Mt sur un an) et par des importations ukrainiennes et américaines meilleur marché. Outre Atlantique, la concurrence à laquelle se livrent les États-Unis et les pays exportateurs d’Amérique du Sud est plus vive qu’escompté.
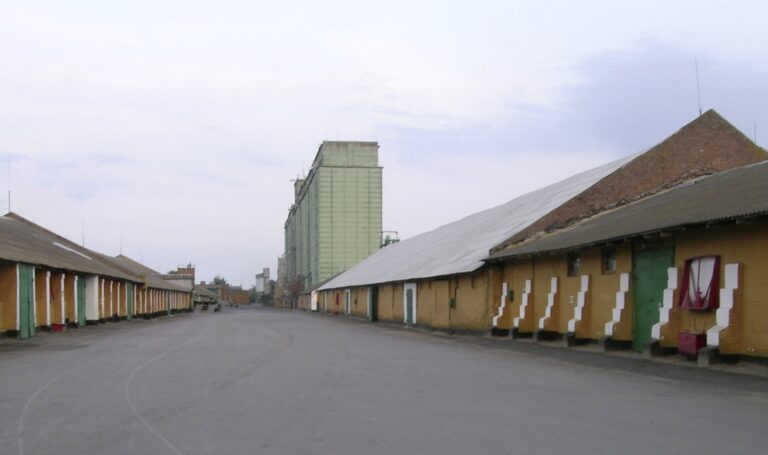
Infrastructures portuaires hors service en mer Noire
Quant au blé, quelle signification donner à l’évolution de son prix sur le marché de Rouen ? Depuis la fin du mois d’octobre, son cours oscille autour de 220 € après avoir perdu une quinzaine d’euros en quelques jours. Les cotations en salle intègrent à la fois les conséquences commerciales des infrastructures portuaires hors service de la mer Noire, des millions de tonnes de blé slave bloquées dans les silos, et de l’arrivée des nouvelles récoltes australes sur le marché de l’export.
Sur le même thème
Conflit russo-ukrainien : des impacts en escadrilles sur les céréales
L’USDA estime dorénavant à 55 Mt les productions argentine et australienne de blé, après les avoir réévaluées de 3 Mt. Elles sont inférieures à leurs records de l’an passé mais elles restent importantes. « Les craintes initiales concernant la sécheresse liée au phénomène El Niño ne se sont pas pleinement concrétisées », analyse le Conseil international des céréales.
L’Argentine, l’Australie dans l’hémisphère sud, l’Union européenne dans l’hémisphère nord, pallient commercialement les retraits partiels de l’Ukraine et de la Russie des marchés céréaliers mais aussi du Kazakhstan. Ce pays d’Asie centrale ne peut plus compter, lui non plus, sur les ports de la mer Noire pour acheminer ses grains et la saturation du réseau ferroviaire russe empêche leur transit vers les ports baltiques encore en activité. Toutefois, le Kazakhstan tire profit de l’enclavement de ses voisins slaves. Il accroît ses exportations de grains et diversifie progressivement ses destinations en renforçant sa présence sur les marchés asiatiques (Afghanistan, Tadjikistan, Ouzbékistan).
Si les ports de la mer Noire reprennent davantage de services, l’offre de blé sera plus importante et ses cours pourraient alors chuter. Mais si le blocus dure, les prix pourraient se raffermir, surtout si les prévisions de production pour 2027-2028 s’assombrissent.
Dans cette perspective, les stocks de report de céréales pourraient atteindre des niveaux records en Ukraine et en Russie. Bien plus pessimiste que l’USDA, Ukragroconsult les estime à 36 Mt (dont 20 Mt de maïs), six fois plus qu’à la fin de la dernière campagne.
Sur le même thème
Russie, Ukraine : le blocage des ports sème le chaos
Selon Ukragroconsult, Kiev ne parviendrait pas à expédier plus de 9 Mt de blé, 38 % de moins que l’an passé (14,1 Mt). De même, seules 11 Mt de maïs seraient exportées d’ici la fin de la campagne si les ports d’Odessa ne sont pas remis en état de fonctionnement… ou, tout au moins, partiellement.
La situation de la Russie n’est pas meilleure. Le pays expédie trois fois moins de grains qu’à l’accoutumée. Sur la mer d’Azov, le trafic maritime est extrêmement limité. Dans ses ports, seules 130 000 tonnes de grains ont été chargées au mois d’octobre, à peine 5 % des céréales habituellement expédiées par voie maritime (versus 71,6 % en 2025-2026). Et les capacités portuaires en mer Baltique sont limitées. Seule 1,6 Mt de blé russe a été chargée.