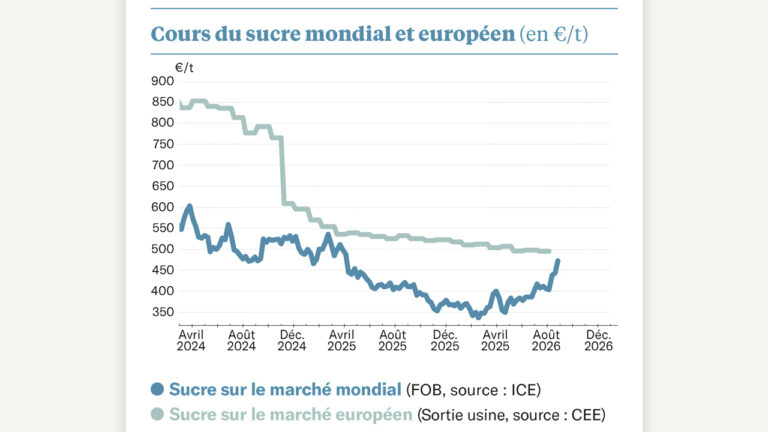


Quelle quinzaine ! On ne s’ennuie pas sur les marchés. Soyons honnête, le sucre n’y est pas pour grand-chose. Il ne fait que suivre le mouvement global des bourses, au gré des annonces trumpiennes…
Car, finalement, concernant la séquence des droits de douane orchestrée par les USA, le sucre est-il vraiment touché ? Pas vraiment de manière directe. Au niveau sucrier, Chine et USA ont un point commun : ils ont besoin d’importer. Plus de 3 millions de tonnes, tous les ans, pour les USA (et majoritairement en provenance de son voisin mexicain), et plus de 5 Mt pour la Chine. L’ensemble est tout de même conséquent – mais leur approvisionnement n’a pas sérieusement été mis en cause dans l’escalade du début avril.
En revanche, les tempêtes boursières ont eu clairement un effet. Le grand chahut n’a pas épargné le sucre, de manière psychologique, mais aussi parce que des éléments macroéconomiques ont quand même été bien bousculés.
Parlons d’abord du pétrole. Le baril de Brent est passé sous les 60 $/baril au plus fort de la tempête – on n’avait pas vu ça depuis cinq ans. Or, quand le pétrole baisse, le prix de l’essence suit – y compris au Brésil, où elle est mélangée à l’éthanol qui, lui aussi, baisse. Un éthanol moins attractif, cela encourage les canniers à augmenter le débouché sucre, qu’il faudra écouler sur le marché mondial. Forcément, ça pèse sur les prix du sucre.
Parlons ensuite des indices globaux : une crise qui se profile, c’est une anticipation d’activité en berne, et donc moins de transformation de sucre. Ici aussi, l’effet est baissier sur les cours du sucre.
Finissons par les monnaies. Là, avouons-le, c’est un peu parti dans tous les sens. Le dollar a perdu de sa valeur face à l’euro, mais le réal a fait pire… avant de se reprendre. Et, finalement, ce réal ne ressort pas si affaibli que cela de la séquence – de quoi limiter la casse pour le sucre.
Bref, qu’en conclure ? Que, dans la tempête, le sucre n’a pas complétement dévissé. Il a chuté, certes, mais attendons avant d’en tirer des conséquences. Car rappelons que, même en anticipant une allocation maximale de la canne vers le sucre, les stocks mondiaux de fin de campagne 2025-26 restent anticipés sous les 65 Mt par S&P. On n’avait pas vu un niveau aussi bas depuis plus de 10 ans…
Patience, donc !
En tout cas, cela n’a pas fait vaciller le marché du spot européen, qui continue, tranquillement, son petit rythme haussier : S&P annonce qu’il dépasse les 640 €/t dans le nord de l’Italie – et même les 665 €/t au Royaume-Uni.
Sur le même thème