

La campagne brésilienne est décevante. La canne, qui a souffert de la sécheresse passée, est traitée avec retard : pour l’instant, le volume broyé est inférieur de 10 % à celui de l’an dernier. Et, avec un pétrole qui frôle les 75 $/baril, ce que l’on n’avait pas vu depuis mai 2019, l’éthanol domestique attire les appétits : presque 55 % de la canne sont utilisés à cette fin, quasiment un point de plus que l’an dernier. Car même si le cours du sucre en Réal atteint un niveau jamais vu au Brésil, l’éthanol est, lui aussi, à un niveau record : l’éthanol hydraté, ex-distillerie, atteint les 3 BRL/l à Sao Paulo, contre 1,7 BRL/l l’an dernier à la même époque : il a quasiment doublé !
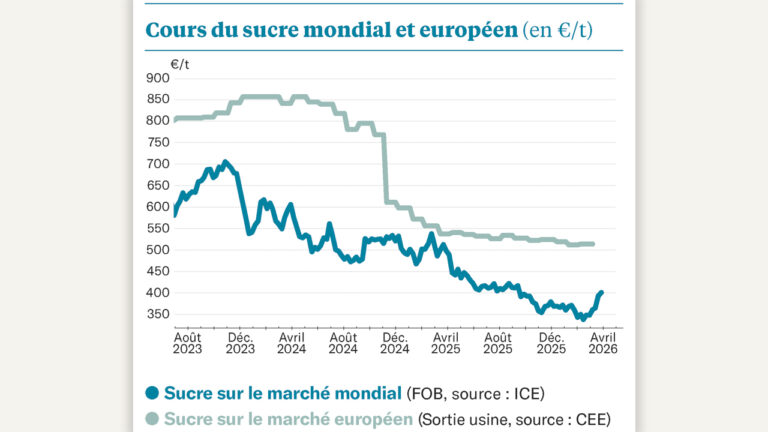
Du coup, le bilan mondial sucrier va en pâtir, et les échéances du marché à terme du sucre le montrent bien : le sucre brut livré à échéance mars 2022 vaut davantage que celui qui doit être livré le mois prochain !
Alors pourquoi buter sur ces 18 cts/lb, alors même que les spéculateurs restent à l’achat ? Car même si la monnaie brésilienne se ressaisit, on reste à des niveaux bas (5 BRL/$, contre 4 BRL/$ il y a un an et demi). Ce sera finalement l’effet long terme de cette crise de la Covid-19, qui a durement pénalisé l’économie brésilienne, et empêche une progression plus forte des cours du sucre.
En Europe, le bilan est ultra-tendu. La Commission européenne estime que le stock de fin de campagne 2020-2021 sera autour de 1,2 Mt : un niveau aussi bas n’avait été atteint qu’en 2010-2011, ce qui avait conduit à des prix dépassant les 700 €/t sur la campagne suivante. Avec la fin des confinements, le retour des beaux jours et les terrasses de cafés qui ouvrent, les utilisateurs de sucre commencent à s’inquiéter pour leurs approvisionnements de l’été. La dernière valeur du prix livré reste celle de mars dernier, à 388 €/t. Mais le marché du spot dépasse les 500 €/t, rendu usine de transformation partout en Europe… Une valeur certainement mise en avant dans les négociations pour les ventes de sucre de l’an prochain, alors que les surfaces européennes se sont encore contractées… L’été risque d’être mouvementé !
Sur le même thème