

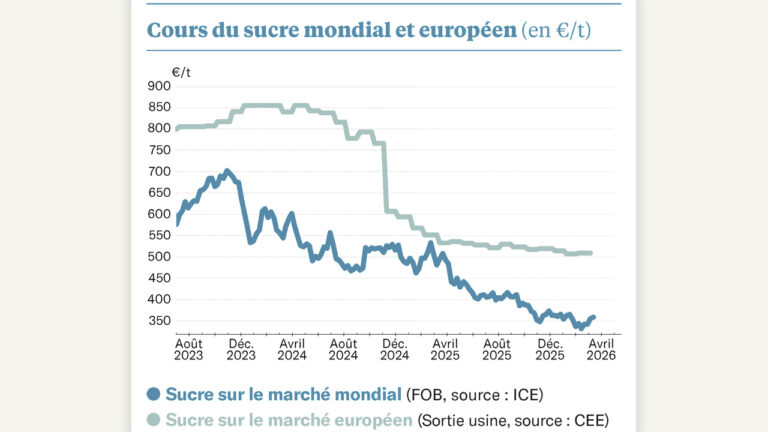
Une progression de presque 15 % sur le mois : les bombardements au Moyen-Orient tirent, par ricochet, les cours du sucre à la hausse. C’est d’abord l’effet du pétrole, car, en s’installant autour des 100 $/baril, les équilibres sucriers sont modifiés.
On pense évidemment tout d’abord au Brésil : un pétrole plus cher, c’est également un éthanol plus cher, et donc une canne davantage utilisée à faire de l’éthanol que du sucre. La réalité n’est pas aussi simple, du fait des politiques publiques brésiliennes : même si le pétrole a pris plus de 20 % sur le dernier mois, l’éthanol brésilien n’a pas gagné plus de 2 % sur la période…
Mais l’effet psychologique est réel, alors que la prochaine campagne brésilienne va ouvrir le mois prochain. Et dans un contexte où les spéculateurs sont demandeurs de nouvelles à même de modifier leurs positions, ils en profitent. En l’espace d’un mois, ils divisent par deux leurs positions à la vente, et sont désormais vendeurs-nets de 6,4 Mt de sucre, contre plus de 12 Mt début mars. Forcément, 6 Mt de moins sur le marché cela compte, quand bien même ce sucre n’aura jamais été produit ! Résultat, le sucre retrouve des couleurs, et le sucre brut, pour une livraison en mai prochain, frôle désormais les 16 cts/lb.
Sur le même thème
Des marchés du sucre bien nerveux
Le sucre blanc performe encore davantage sur les marchés à terme, avec une « prime de blanc » (la différence entre le sucre raffiné et le sucre brut) à nouveau au-delà des 110 $/t, ce que l’on n’avait pas vu depuis la campagne précédente. C’est, d’une part, l’illustration que le raffinage perd en compétitivité, avec une énergie de plus en plus onéreuse partout dans le monde, mais aussi l’anticipation probable d’une demande moindre des raffineries du Golfe, historiquement très présentes sur cette activité, et aujourd’hui dans la tourmente.
Tout cela profite au marché européen : le marché spot, bien que sans échange, gagne plus de 60 €/t en un mois. Et l’éthanol, lui aussi, est en pleine forme : il dépasse désormais les 80 €/hl, un niveau qui n’avait pas été vu depuis 3 ans. Ces bonnes nouvelles ne doivent pas en faire oublier une, bien moins bonne : ces niveaux sont tout simplement nécessaires, car le prix du gaz, en Europe, a presque doublé pour s’installer désormais autour de 55 €/MWh, pour les industriels qui ne se seraient pas couverts. Si cela dure, ce sera un vrai challenge pour la maîtrise des coûts de transformation des betteraves, tout juste semées, en sucre…
Sur le même thème
La spéculation sur le sucre atteint un niveau record
> lire aussi : Les engrais : l’épée de Damoclès de la campagne céréalière 2026-2027