
C’est un record dont l’Union européenne (UE) se passerait bien : être à la tête des pays importateurs de maïs et partager cette première place avec la Chine. Selon le Conseil international des céréales (CIC), chacune de ces deux puissances en importerait 19 Mt au cours de la campagne actuelle, malgré des cours élevés (autour de 330 €/t depuis un mois). Or, un de ses deux principaux partenaires commerciaux auprès desquels elles s’approvisionnent, l’Ukraine, pourrait ne pas être en mesure d’expédier les 15,5 Mt de grains potentiellement exportables (dont près de 5 Mt invendues la campagne passée) qu’elle détient. Cette quantité de maïs est pourtant indispensable à l’équilibre des marchés des céréales.
En effet, 1 178 Mt de maïs seraient produites dans le monde durant la campagne 2022-2023 selon le CIC, soit 40 Mt de moins que la campagne passée. Si bien que la production mondiale de maïs serait globalement déficitaire de 27 Mt.
Mais si l’Ukraine ne parvenait pas à exporter ses 15,5 Mt de grains sur les 28 Mt susceptibles d’être récoltées (-18 % sur un an), il manquera 42 Mt de grains pour satisfaire la demande mondiale de maïs. Et se posera alors la question de savoir quels pays seront en mesure de fournir les quantités de grains indispensables pour répondre à la demande des pays importateurs.
Déséquilibre Nord-Sud
En attendant, face à une telle situation, les places de marché réagiront violemment avec, à la clé, une nouvelle flambée des cours. Elles sont conscientes que les stocks de maïs des principaux pays exportateurs sont très faibles (89 Mt).
Les quelques centaines de milliers de tonnes expédiées depuis les ports ukrainiens, dès l’ouverture de corridors maritimes, rassurent les opérateurs. Mais des millions de tonnes de céréales et d’oléoprotéagineux sont encore entreposées dans des silos, dans l’attente d’être expédiées depuis les ports de la mer Noire. Et les céréaliers ne sont pas prêts à brader leurs grains pour compenser l’inflation des coûts logistiques (jusqu’à 200 €/tonne).
À plus de 10 000 kilomètres de là, la Chine n’est pas disposée à renoncer à importer 19 Mt de maïs nécessaires pour soutenir, notamment, le redressement de sa filière porcine. Pourtant, elle a plus de 188 Mt en stock, en plus des 273 Mt qu’elle s’apprête à engranger.
En fait, l’hémisphère nord porte à lui seul la baisse de près de 40 Mt de la production mondiale de maïs et ses difficultés d’approvisionner le marché de l’export. Sur les 173 Mt susceptibles d’être exportées dans le monde, l’hémisphère nord serait en mesure de n’en expédier que 79 Mt, en comptant l’Ukraine.
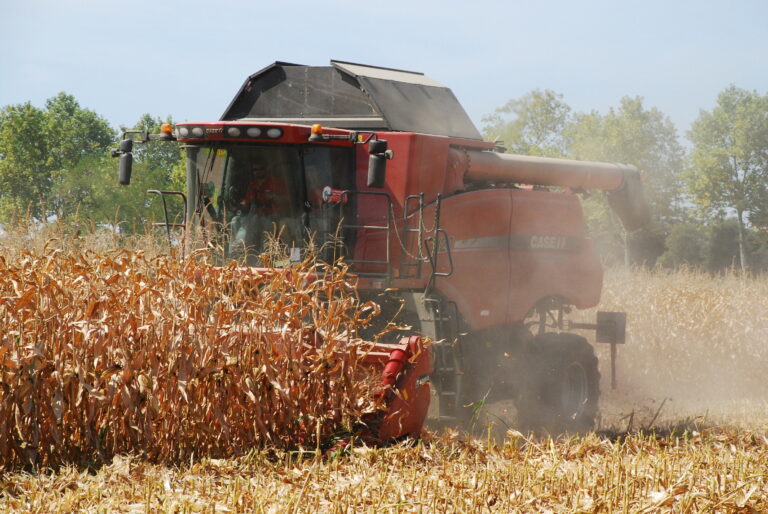
Dans l’Union européenne, les deux grands pays producteurs majeurs de maïs de l’UE, la Roumanie et la France, touchés de plein fouet par la sécheresse, ont vu cet été, semaine après semaine, le potentiel de production de leurs cultures de maïs fondre comme neige au soleil. La France ne récolterait que 12 Mt de maïs, soit 3,3 Mt de moins que l’an passé. Elle resterait néanmoins le premier pays producteur de l’UE.
Sur le même thème
Le maïs fait du buzz
Fortement impactée par la sécheresse, la Roumanie ne produirait que 9,8 Mt, soit 3,2 Mt de moins que l’an passé. À l’échelle de l’UE, seules 59,6 Mt de maïs seraient récoltées alors que les besoins sont estimés à 76 Mt.
De l’autre côté de l’Atlantique, les États-Unis n’engrangeraient que 365 Mt, soit 5 % de moins que l’an passé. Aussi, le pays voit ses capacités d’exportation limitées à 60 Mt, soit 9 Mt de moins qu’en 2020-2021. Dans l’hémisphère sud, le Brésil achève une campagne 2021-2022 avec une production record (41 Mt dont 20 Mt exportables). Il pourrait renouveler sa performance en 2023-2024. En Argentine, les prévisions sont aussi optimistes (41 Mt ; +4 Mt). Mais aucun des deux pays n’a les moyens de compenser l’absence des pays du Nord.