

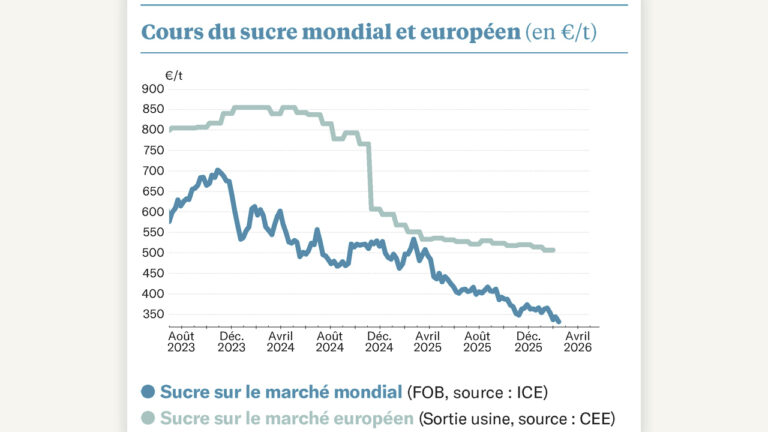
Vendeurs nets de sucre à des niveaux jamais vus depuis 6 ans, soit entre 5 et 7 Mt de sucre, selon les semaines, ce sont bien les fonds spéculatifs qui, sur le court terme, guident les tendances du marché du sucre.
La grande question est de savoir ce qui les guide, et si cela durera ! Car ces positions extrêmes deviennent, finalement, un élément potentiellement haussier. En effet, sur le plan des fondamentaux, la situation n’est pas particulièrement baissière. Les stocks mondiaux sont bien bas, et devraient encore baisser à la fin de la campagne actuelle mondiale (octobre 2024-septembre 2025), selon S&P qui anticipe un déficit de – 4,2 Mt.
La campagne brésilienne, qui va, elle, d’avril à mai, confirme être moins abondante que celle, exceptionnelle, de l’an dernier : on anticipe désormais un volume de production sous les 40 Mt, avec des rendements en baisse de 5 %. Du côté indien, la campagne ouvrira en octobre prochain, et on s’attend à une récolte correcte : les producteurs demandent au gouvernement de pouvoir exporter 2 Mt de sucre sur le marché mondial, ce qui n’est pas acquis au regard de la politique éthanolière du pays qui va avoir besoin de matière première.
Sur le même thème
Le marché mondial du sucre joue à se faire peur…
Néanmoins, en anticipant de bonnes récoltes partout dans le monde lors de la prochaine campagne mondiale (octobre 2025 à septembre 2024), et une hausse de la consommation plus que limitée (+1%), S&P anticipe un léger surplus de +2,5 Mt. Cette vision est probablement celle des spéculateurs, mais n’est-elle pas bien conservatrice ?
Du côté européen, le marché, lui aussi, est bien calme. En mai dernier, selon la Commission européenne, le sucre quittait les sucreries de la zone incluant la France autour de 530 €/t. Les contrats de court terme, selon la Commission, dépassaient cette valeur d’une vingtaine d’euros. Et c’est également autour de ces valeurs que le marché spot semble avoir trouvé un équilibre cet été, porté notamment par les moindres disponibilités ukrainiennes. Celles-ci ne dépasseront en effet pas les 100 000 tonnes sur la campagne à venir : c’est cinq fois moins qu’il y a deux ans pour ce pays, qui a baissé ses surfaces betteravières de 15 %.
Sur le même thème
Le marché mondial se cherche