

Un mois après l’ouverture de sa campagne, les premiers chiffres du géant sucrier brésilien viennent de paraître, et ils s’avèrent encourageants. Même si la deuxième quinzaine d’avril a été gênée par la pluie, la campagne a un bon rythme, et presque 35 Mt de canne ont déjà été transformées dans le Centre-Sud – un volume, en un mois, supérieur à la totalité du volume betteravier français en une campagne !
Et tous les signaux sont au vert. Le rendement est, pour l’instant, correct, avec une richesse en progression de 2,5 % par rapport à l’an dernier. Compte tenu du marché du sucre, la part de canne qui lui est consacrée est maximisée, à 41 % sur ce premier mois de campagne, soit 3 points de plus que l’an dernier à la même époque. Conséquence : le pays joue à plein son pouvoir d’ajustement au marché et, en avril, le pays a produit presque 10 % de sucre de plus que ce qu’il a fait d’ordinaire ces 5 dernières campagnes.
Résultat : S&P anticipe une production nationale, pour la campagne en cours, au-dessus de 42 Mt, soit presque 3,5 Mt de plus que l’an dernier – de quoi faire de cette campagne la seconde la plus productive de l’histoire du pays.
Sur le même thème
La flambée des prix de l’énergie profite au sucre
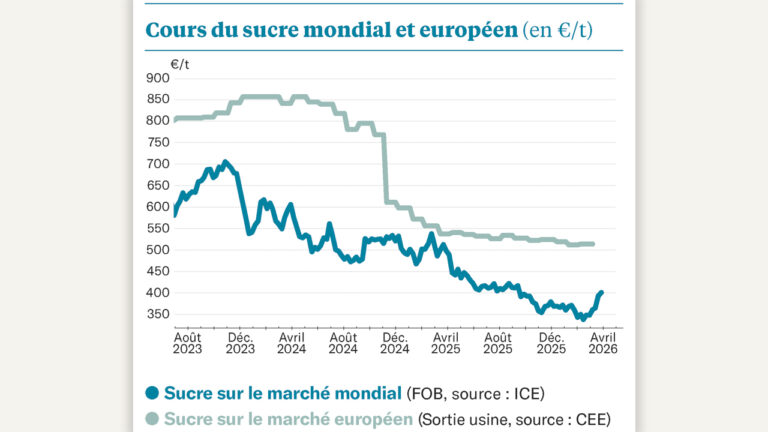
Et pourtant, le sucre, sur le marché mondial, n’a pas tremblé d’un iota. Les spéculateurs restent acheteurs-nets de plus de 8 Mt. Car cette belle campagne brésilienne était déjà anticipée par le marché, et la plupart des analystes la trouvent insuffisante pour masquer les lacunes chinoises, indiennes ou thaïlandaise. Le sucre raffiné reste au-delà de 700 $/t sur l’échéance proche (août), et au-delà de 685 $/t sur celle de décembre prochain – soit presque 630 €/t !
Cela conforte le marché européen, où la tension reste forte. Le prix du spot dépasse toujours les 1 000 €/t, et les contingents d’importation sont petit à petit tous alloués : il ne reste que 20 % des contingents à droit de douane réduit (CXL) à pourvoir sur la campagne en cours.
Sur le même thème
Sucre : on s’ennuie un peu…
Combinées à un gaz dont la tendance baissière se poursuit (moins de 40 €/MWh pour une livraison à l’automne, du jamais vu depuis la guerre en Ukraine), les perspectives sont encourageantes en termes de valorisation des betteraves tout juste semées. On en a bien besoin, alors que les semis sont bien tardifs et que les craintes liées à la jaunisse sont dans toutes les têtes…