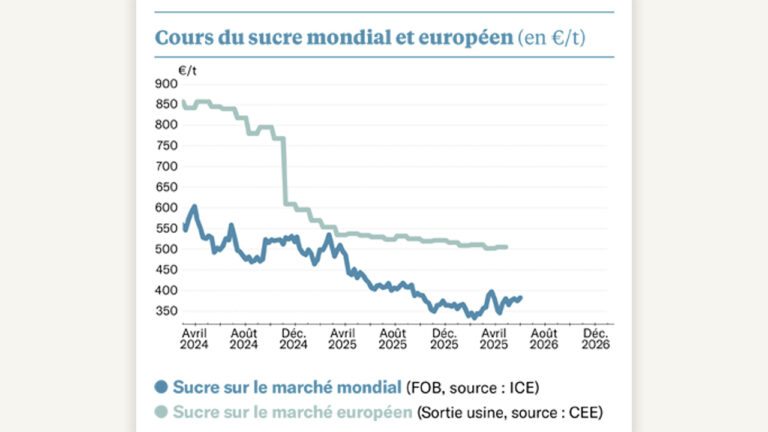



Les prévisions de production deviennent volatiles, avec des chiffres revus de semaine en semaine ! Et ces fluctuations se traduisent en volatilité dans la position des spéculateurs, et en volatilité sur les cours ! Bref, quel yoyo !
Dans ce contexte, les premiers chiffres de la campagne 2026-2027 au Brésil se font attendre. Au 21 avril, les analystes estimaient que la part de canne à sucre dédiée au sucre devrait être historiquement basse : jusqu’à 47 ou 48 % pour certains. Cela conduirait à une production du Centre Sud sous les 40 Mt, ce que l’on n’avait pas vu depuis 5 ans. Évidemment, les prévisions de surplus mondial sont, du coup, revues à la baisse par certains. Les spéculateurs semblent avoir une analyse différente car ils accentuent leurs positions à la vente, faisant passer le cours du sucre brut sous les 14 cts/lb.
Il faut dire qu’un débouché majeur de ce sucre brut peut être compromis. On pense tout particulièrement aux Émirats arabes unis, qui importaient, jusqu’à présent, une grosse quantité de sucre brut de canne, brésilien surtout, pour le raffiner sur place grâce à leur énergie hyper-compétitive, pour ensuite le réexporter un peu partout dans la région. La quantité est loin d’être négligeable : entre 1,4 et 2 Mt ces dernières années ! Si ces opérateurs venaient à ne plus fonctionner, les équilibres entre sucre brut et sucre blanc pourraient changer. D’ailleurs, la prime de blanc (la différence entre le sucre blanc et le sucre brut) dépasse désormais les 110 $/t, ce que l’on n’avait pas vu depuis 7 mois. C’est donc qu’il y a moins de sucre blanc disponible sur le marché par rapport au sucre brut, en proportion.
C’est une bonne nouvelle pour les producteurs européens qui, justement, ne produisent que du sucre blanc ! Mais, à date, les opérateurs attendent avant de se positionner. Les surfaces européennes sont en baisse de 5 à 7 %, et la probabilité d’atteindre un rendement record, comme l’an dernier, est faible. Si la France a semé tôt, ce n’est pas le cas partout dans l’Union européenne et il resterait 35 % de surface à semer aux Pays-Bas par exemple. Enfin, la précocité de la présence de pucerons en France n’est pas de bon augure…
C’est dans ce contexte que les opérateurs commerciaux européens se sont récemment réunis à Genève, pour une conférence qui, traditionnellement, ouvre la période des négociations pour les ventes de sucre de la campagne prochaine. Mais, au vu des incertitudes qui pèsent à la fois sur le marché mondial et sur le marché européen, il semble clair que davantage de patience soit nécessaire !
Sur le même thème